
티스토리 뷰
목차
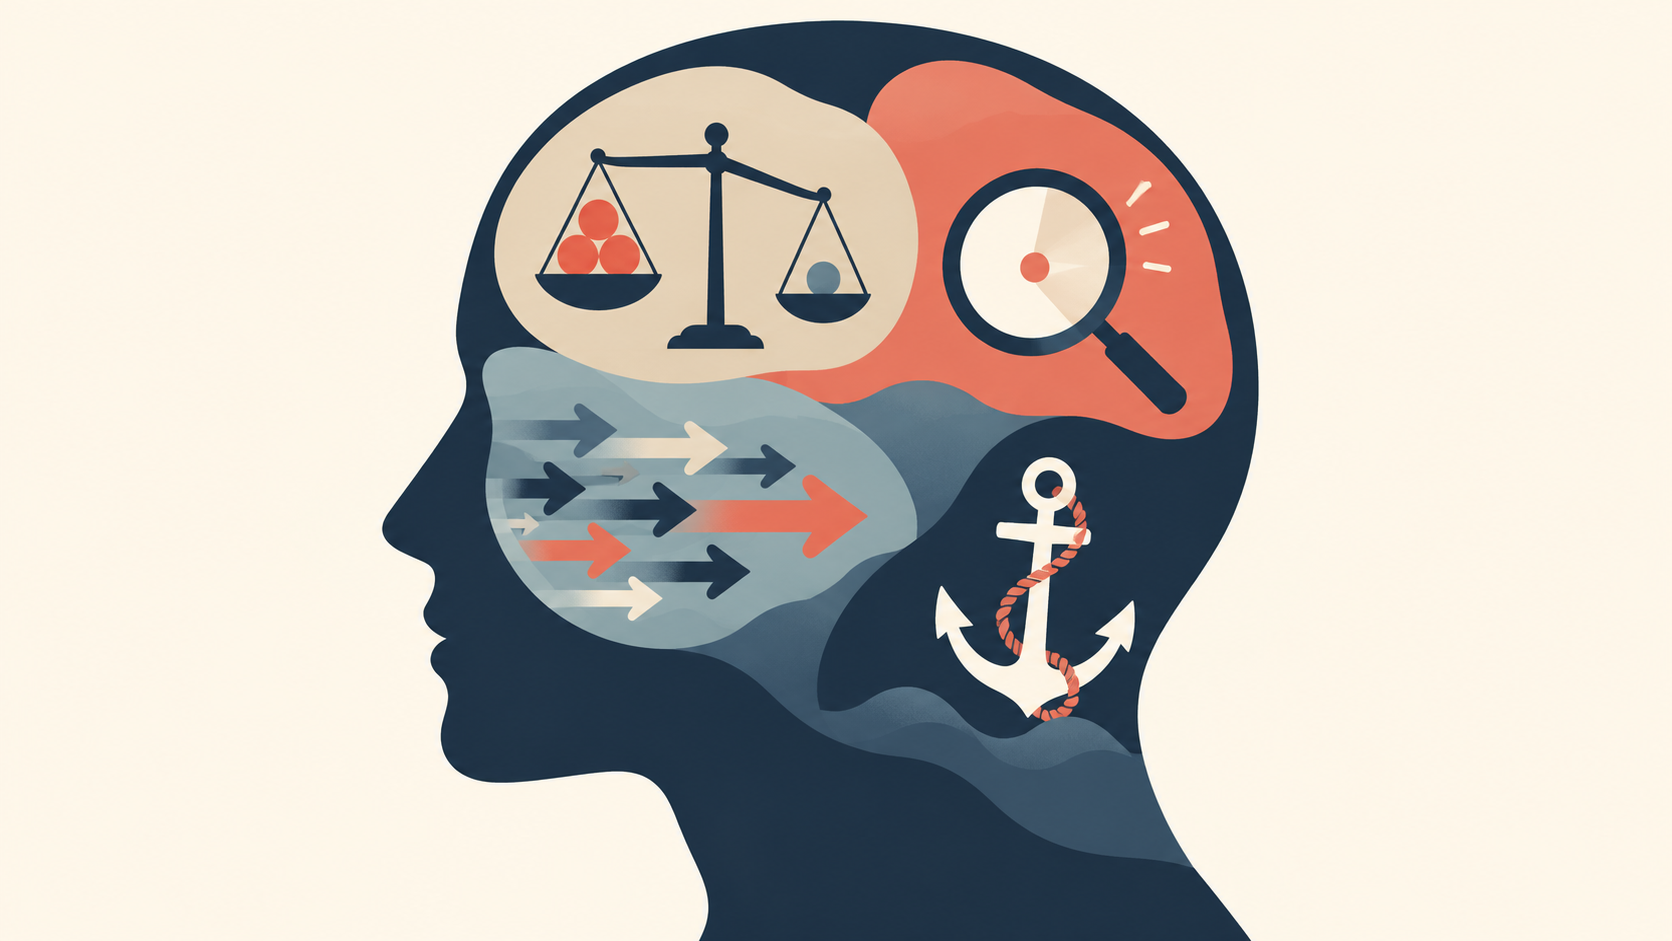
투자 실패의 이유를 돌아보면, 정보가 없어서라기보다 알면서도 지키지 못해서인 경우가 많다. 떨어질 때 겁이 나서 팔고, 다들 오른다고 할 때 뒤늦게 뛰어들고, 손실 난 종목은 끝까지 붙잡고 수익 난 종목은 서둘러 판다. 이런 행동에는 사람이라면 누구나 갖고 있는 심리적 습관이 숨어 있다. 경제학에서는 이를 행동재무학이라는 분야로 연구해왔다. 이 글은 투자자가 자주 빠지는 대표적인 심리 함정인 손실회피, 처분효과, 확증편향, 군중심리와 포모, 앵커링을 2026년 시장 사례와 함께 정리한 해설 글이다. 주식 용어 정리 시리즈의 19편이다.
손실회피와 처분효과
손실회피(損失回避, Loss Aversion)란 같은 크기라도 이익에서 얻는 기쁨보다 손실에서 느끼는 고통이 훨씬 크게 느껴지는 심리다. 심리학자 대니얼 카너먼과 아모스 트버스키가 1979년 발표한 전망이론(Prospect Theory)에서 정리한 개념으로, 이후 연구들은 손실의 고통이 같은 크기 이익의 기쁨보다 대략 두 배 정도 크게 느껴진다고 봤다. 카너먼은 이 연구로 2002년 노벨경제학상을 받았다.
이 심리가 투자에서 만드는 대표적인 실수가 처분효과(Disposition Effect)다. 수익이 난 종목은 그 기쁨을 빨리 확정하고 싶어 일찍 팔고, 손실이 난 종목은 손실을 확정하는 고통을 피하려고 끝까지 붙잡는 경향이다. 결과적으로 좋은 종목은 일찍 팔고 나쁜 종목만 계좌에 남는 일이 반복된다. "본전만 오면 판다"는 생각이 대표적인 처분효과의 신호다.
손실회피는 하락장에서 더 크게 작동한다. 2026년처럼 코스피가 하루에 10% 넘게 떨어지는 날을 겪으면, 그 고통을 다시 느끼지 않으려고 바닥 근처에서 모두 팔아버리는 경우가 생긴다. 그런데 급락 다음 날 5~6%씩 급반등하는 일이 잦았던 올해 시장에서는, 고통을 피하려던 선택이 오히려 회복 구간의 수익을 놓치게 만들었다. 판단 기준은 '내가 얼마에 샀는가'가 아니라 '지금 이 기업을 새로 산다면 살 것인가'가 되어야 한다.
시장은 내가 얼마에 샀는지 모른다. 본전은 내 기억 속에만 있는 가격이다.
- 손실회피: 손실의 고통이 같은 크기 이익의 기쁨보다 약 두 배 크게 느껴지는 심리
- 처분효과: 수익 종목은 일찍 팔고, 손실 종목은 오래 붙잡는 경향
- "본전만 오면 판다"는 생각이 대표적인 신호다
- 판단 기준은 매수가가 아니라 '지금 새로 산다면 살 것인가'다
확증편향과 과잉확신
확증편향(確證偏向, Confirmation Bias)이란 이미 믿고 있는 생각을 뒷받침하는 정보만 찾고, 반대되는 정보는 무시하거나 깎아내리는 심리다. 어떤 종목을 산 뒤에는 그 종목의 좋은 뉴스만 눈에 들어오고, 나쁜 뉴스는 "일시적인 일"이라며 넘기게 된다. 유튜브와 커뮤니티의 알고리즘은 내가 보고 싶은 정보를 계속 보여주기 때문에, 확증편향을 더 강하게 만드는 환경이 되기도 한다.
과잉확신(過剩確信, Overconfidence)은 자신의 판단과 능력을 실제보다 높게 평가하는 심리다. 한두 번 수익을 내고 나면 그것이 실력이라고 믿고, 더 큰 돈을 더 자주 거래하게 된다. 1편과 다른 글들에서 소개한 미국 캘리포니아대 연구에서 가장 자주 매매한 투자자들의 수익률이 시장 평균을 크게 밑돈 것도 과잉확신과 깊이 관련돼 있다는 해석이 많다.
두 심리를 줄이는 방법은 생각보다 단순하다. 종목을 사기 전에 '이 종목을 사지 말아야 할 이유'를 세 가지 적어보는 것이다. 그리고 산 이유와 함께 기록해두면, 나중에 그 이유가 사라졌는지 확인할 기준이 생긴다. 또 일부러 반대 의견을 가진 분석을 찾아 읽어보는 습관도 도움이 된다. 내 생각이 틀릴 수 있다는 가능성을 미리 열어두는 것만으로도 큰 실수를 상당 부분 줄일 수 있다.
- 확증편향: 믿고 싶은 정보만 찾고 반대 정보는 무시하는 심리
- 과잉확신: 자신의 판단과 실력을 실제보다 높게 평가하는 심리
- 과잉확신은 잦은 매매로 이어져 수익률을 낮추기 쉽다
- 사기 전에 '사지 말아야 할 이유'를 적고, 산 이유를 기록해둔다
군중심리와 포모
군중심리(群衆心理, Herd Behavior)란 많은 사람이 하는 행동을 따라 하면 안전하다고 느끼는 심리다. 주변에서 모두 같은 종목을 사고 있으면 나도 사야 할 것 같고, 모두가 팔고 있으면 나도 팔아야 할 것 같다. 혼자 다르게 행동했다가 틀리는 것보다, 다 같이 틀리는 것이 덜 고통스럽게 느껴지기 때문이다. 그 결과 오를 때는 더 오르고, 떨어질 때는 더 떨어지는 과열과 공포가 만들어진다.
포모(FOMO, Fear Of Missing Out)는 군중심리가 만드는 대표적인 감정으로, '나만 기회를 놓치고 있다'는 불안이다. 주변 사람들이 수익을 냈다는 이야기를 들으면 조급해져서, 충분히 알아보지 않고 이미 크게 오른 종목을 뒤늦게 산다. 2026년 반도체주가 급등하던 시기에 "지금이라도 타야 한다"며 단일종목 레버리지 상품까지 몰렸던 모습이 대표적이다. 이후 하루 10% 안팎의 급락이 반복되면서 뒤늦게 들어온 투자자들의 손실이 커졌다.
반대로 군중과 다르게 움직인 투자자도 있었다. 2026년 5월 외국인이 10거래일 동안 코스피에서 44조 원 넘게 순매도할 때, 개인 투자자들은 그 물량의 상당 부분을 사들였다. 4편에서 다뤘듯 이것이 옳았는지는 시간이 지나야 알 수 있다. 중요한 것은 남들이 사고판다는 이유만으로 움직이지 않는 것이다. 정해진 날 정해진 금액을 사는 적립식 투자가 포모를 막는 가장 현실적인 방법으로 꼽히는 이유도 여기에 있다.
모두가 같은 방향으로 뛰고 있을 때, 그 방향이 맞는지 확인하는 사람은 생각보다 적다.
- 군중심리: 많은 사람의 행동을 따라 하면 안전하다고 느끼는 심리
- 포모: 나만 기회를 놓칠까 봐 생기는 불안, 고점 추격 매수로 이어지기 쉽다
- 2026년 반도체 급등기의 레버리지 상품 쏠림이 대표적인 사례다
- 적립식 투자는 포모를 막는 현실적인 방법이다
앵커링
앵커링(Anchoring)이란 처음 접한 숫자가 닻처럼 기준이 되어 이후 판단에 영향을 주는 심리다. 식당 메뉴판에 아주 비싼 코스 요리를 맨 위에 두면, 그 아래 메뉴들이 상대적으로 싸 보여 손님들이 더 쉽게 주문한다. 처음 본 가격이 기준점이 되기 때문이다. 메뉴판을 설계할 때 실제로 자주 쓰이는 방법이기도 하다.
투자에서도 같은 일이 일어난다. 한때 10만 원이던 주식이 5만 원으로 떨어지면 '반값이니 싸다'고 느낀다. 하지만 그 10만 원이 처음부터 지나치게 비싼 가격이었을 수도 있고, 그사이 회사의 실적이 크게 나빠졌을 수도 있다. 과거 최고가나 내가 산 가격, 애널리스트의 목표 주가가 닻이 되어 지금의 가치를 제대로 보지 못하게 만드는 것이다.
앵커링을 피하려면 가격이 아니라 가치를 기준으로 생각해야 한다. 과거 가격과 비교하는 대신, 2편에서 다룬 PER과 PBR처럼 지금의 이익과 자산에 비해 주가가 어떤지를 보는 것이다. 지금까지 살펴본 심리 함정들을 줄이는 방법도 결국 비슷하다. 사기 전에 이유를 기록하고, 정해진 원칙에 따라 정해진 금액을 투자하고, 시세를 지나치게 자주 들여다보지 않는 것이다. 심리를 완전히 없앨 수는 없지만, 심리가 끼어들 틈을 줄이는 구조는 만들 수 있다.
- 앵커링: 처음 본 숫자가 기준점이 되어 이후 판단을 왜곡하는 심리
- 과거 최고가, 매수가, 목표 주가가 대표적인 닻이 된다
- 과거 가격 대신 현재의 이익·자산 대비 가치로 판단한다
- 기록, 원칙, 적립식 투자로 심리가 끼어들 틈을 줄인다
자주 묻는 질문
Q. 손절은 몇 % 손실에서 하는 게 좋나요?
A. 정해진 숫자는 없다. 단기 매매라면 미리 정한 손실률에서 기계적으로 파는 원칙이 도움이 되지만, 장기 투자라면 손실률보다 '산 이유가 아직 유효한가'가 더 중요한 기준이다. 실적이 무너졌거나 산 이유가 사라졌다면 손실이 작아도 정리하고, 이유가 그대로라면 일시적인 하락은 견디는 식으로 판단한다.
Q. 투자 심리를 이기려면 어떻게 해야 하나요?
A. 심리를 이기려 하기보다 심리가 끼어들 상황을 줄이는 것이 현실적이다. 자동이체로 적립식 투자를 설정하고, 매수 이유를 기록하고, 시세 앱 알림을 끄는 것만으로도 충동적인 매매가 크게 줄어든다. 의지가 아니라 구조로 해결하는 것이 핵심이다.
Q. 남들과 반대로 하는 역발상 투자가 정답인가요?
A. 무조건 반대로 하는 것도 또 다른 함정이다. 군중이 맞을 때도 많기 때문이다. 역발상 투자의 핵심은 반대로 하는 것이 아니라, 군중의 분위기와 상관없이 기업의 가치를 기준으로 판단하는 것이다. 그 판단이 결과적으로 군중과 다를 때가 있을 뿐이다.
Q. 시세를 자주 보면 안 되나요?
A. 시세를 자주 볼수록 손실을 더 자주 느끼게 되고, 손실회피 때문에 충동적인 매매가 늘어난다는 연구가 많다. 장기 투자자라면 매일 확인하기보다 한 달이나 분기에 한 번 계좌를 점검하는 것이 심리적으로도, 수익률 면에서도 유리할 수 있다.
결론
손실회피와 처분효과는 좋은 종목을 일찍 팔고 나쁜 종목을 붙잡게 만들고, 확증편향과 과잉확신은 보고 싶은 것만 보게 만들며, 군중심리와 포모는 가장 비쌀 때 사게 만들고, 앵커링은 과거의 숫자로 지금을 판단하게 만든다. 이 심리들은 누구에게나 있는 자연스러운 반응이어서 완전히 없앨 수는 없다. 대신 기록하고, 원칙을 정하고, 자동으로 투자하는 구조를 만들면 심리가 끼어들 틈을 크게 줄일 수 있다. 다음 20편에서는 선물, 옵션, 만기일처럼 뉴스에 자주 나오지만 낯선 파생상품 용어를 정리할 예정이다.
이 글은 공개된 자료를 바탕으로 투자 심리 관련 개념을 정리한 정보 제공 목적의 글이며, 특정 종목이나 상품에 대한 투자 권유가 아니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있다.